インボイス2割特例のあと個人事業主はどうする?3割特例と簡易課税の業種別判断と届出期限
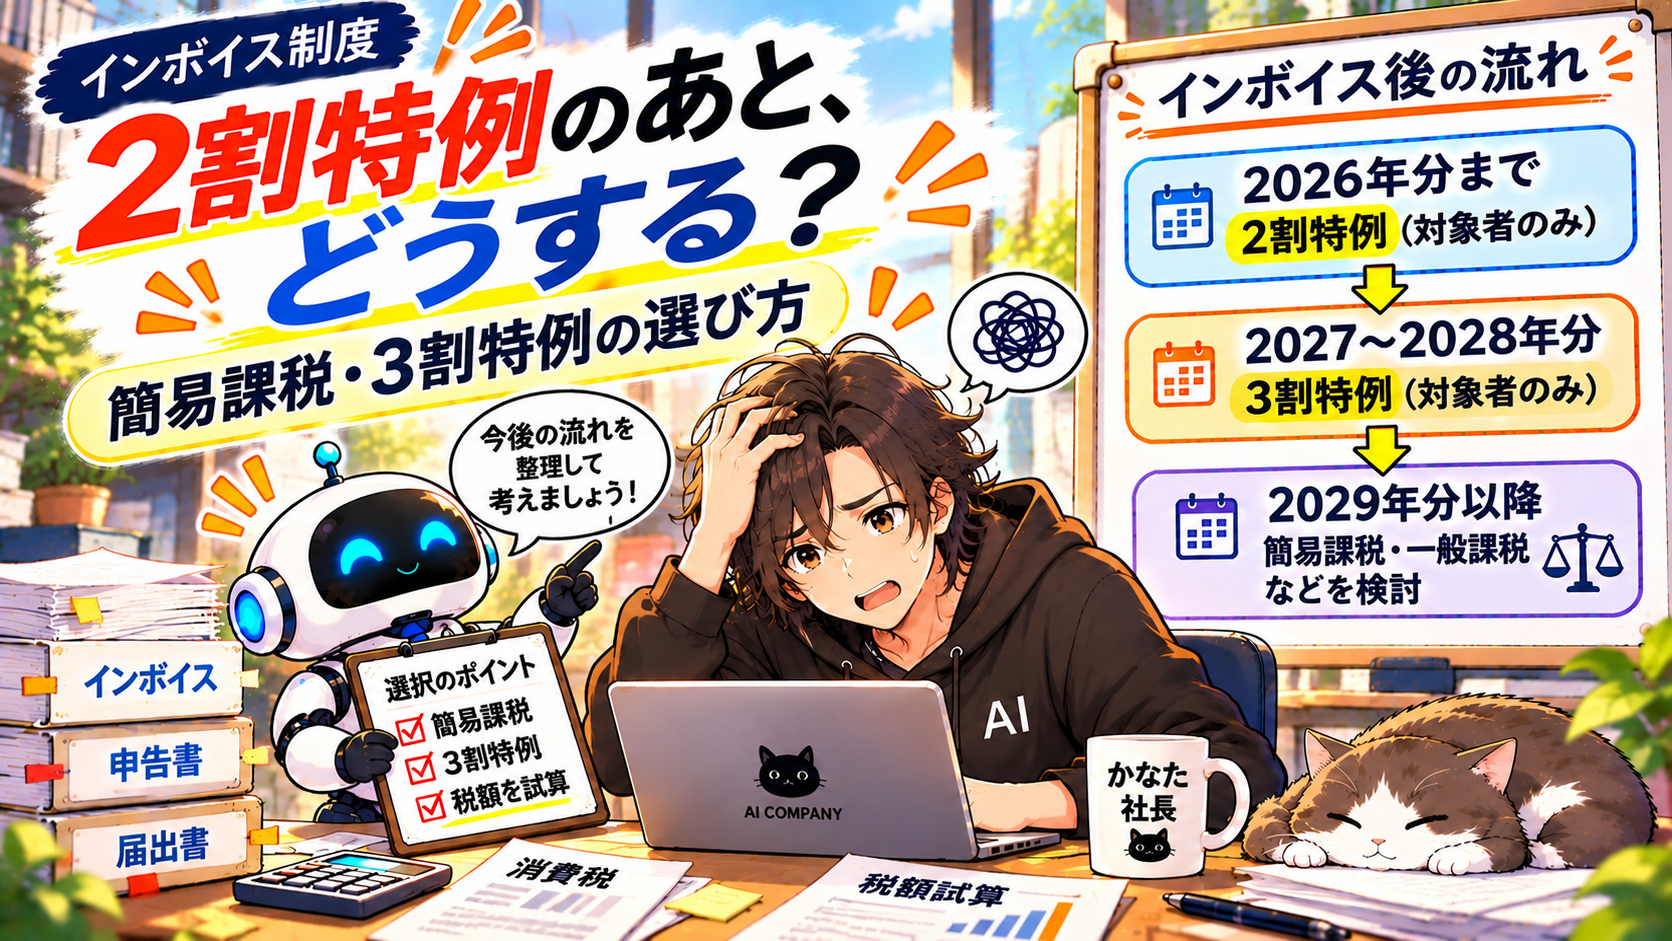
※アイキャッチ画像はAI生成のイメージイラストです。
どうもかなたです。インボイス登録をきっかけに消費税を納めるようになった個人事業主の方にとって、「売上で預かった消費税の2割だけ納めればよい」2割特例は、計算も楽でありがたい制度でした。
その2割特例が、個人事業主は2026年分の申告で最後になります。2027年分・2028年分は、インボイス登録をきっかけに課税事業者になった方で、2年前の課税売上高が1,000万円以下などの条件を満たす場合に限り、「3割特例」を使えます。ただし業種によっては「簡易課税」の方が納税額が少なくなり、2029年分からは3割特例もなくなります。
2割、3割、みなし仕入率90%……と数字ばかり並んで、読むだけで肩がこりそうですよね(笑)。必要なのは「自分の場合はどうなるか」だけなので、そこに絞って話を進めます。
この記事では、国税庁の資料をもとに、2026年分から2029年以降までに、いつ、何を決めればいいかを業種別に整理します。かなたは税理士ではありません。個別の判断は、税務署や税理士に確認してください。
先に結論:この3つだけ覚えておけば大丈夫
- 2026年分は2割特例が使える最後の年。申告は2027年3月です。2027年・2028年分は、条件を満たす方なら「3割特例」を使えますが、同じ売上なら納税額は2割特例の約1.5倍になります。
- 卸売・小売などは、簡易課税の方が少なくて済む。ライターやデザイナーなどのサービス業は、3割特例の方が少なくなります。
- 届出を急ぐ必要はありません。2割特例・3割特例を使った翌年は、その年の申告期限までに届け出れば簡易課税に移れます。決算を締めてから比べられます。
まず確認:3割特例を使える人、使えない人
3割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった個人事業者が、2027年分・2028年分の申告で、納税額を売上税額の3割にできる特例です。2026年3月31日に成立した令和8年度の税制改正で設けられました。主な要件は次の3つです。
- 個人事業者であること(法人は対象外)
- インボイス発行事業者の登録を受けていること
- 基準期間(その年の2年前)の課税売上高が1,000万円以下であること。2027年分なら2025年、2028年分なら2026年の売上で判定します
事前の届出は不要で、確定申告書で特例を使うことを示して申告します。
ただし、次のような場合は、一定の年に3割特例を使えません。前年1〜6月(特定期間)の課税売上高が1,000万円を超えた場合(課税売上高の代わりに、同じ期間の給与等の支払額で判定することもできます)、課税事業者を選択する届出を出して課税事業者になってから2年以内に、一般課税で100万円以上(税抜)の設備などの調整対象固定資産を購入した場合、一般課税で1,000万円以上(税抜)の高額特定資産を購入した場合などです。当てはまりそうな方は、国税庁のQ&A問115-2(3割特例の適用ができない課税期間)と、令和8年度税制改正特集のフローチャートで確認してください。
2026年から2029年以降までに起きること
| 年分 | 使える主な方法 | 申告期限(原則) |
|---|---|---|
| 2026年分 | 2割特例(最後の年)、簡易課税、一般課税 | 2027年3月31日 |
| 2027年分 | 3割特例、簡易課税、一般課税 | 2028年3月31日 |
| 2028年分 | 3割特例、簡易課税、一般課税 | 2029年4月2日(3月31日が土曜日のため) |
| 2029年分〜 | 簡易課税、一般課税のみ | 2030年4月1日(3月31日が日曜日のため) |
個人の消費税の申告期限は原則として翌年3月31日で、土日祝日に当たると翌平日になります。いずれの年も、簡易課税の届出もしないまま特例が使えなくなると、受け取ったインボイスをもとに計算する一般課税になります。
3割特例と簡易課税、業種別にどちらが少ない?
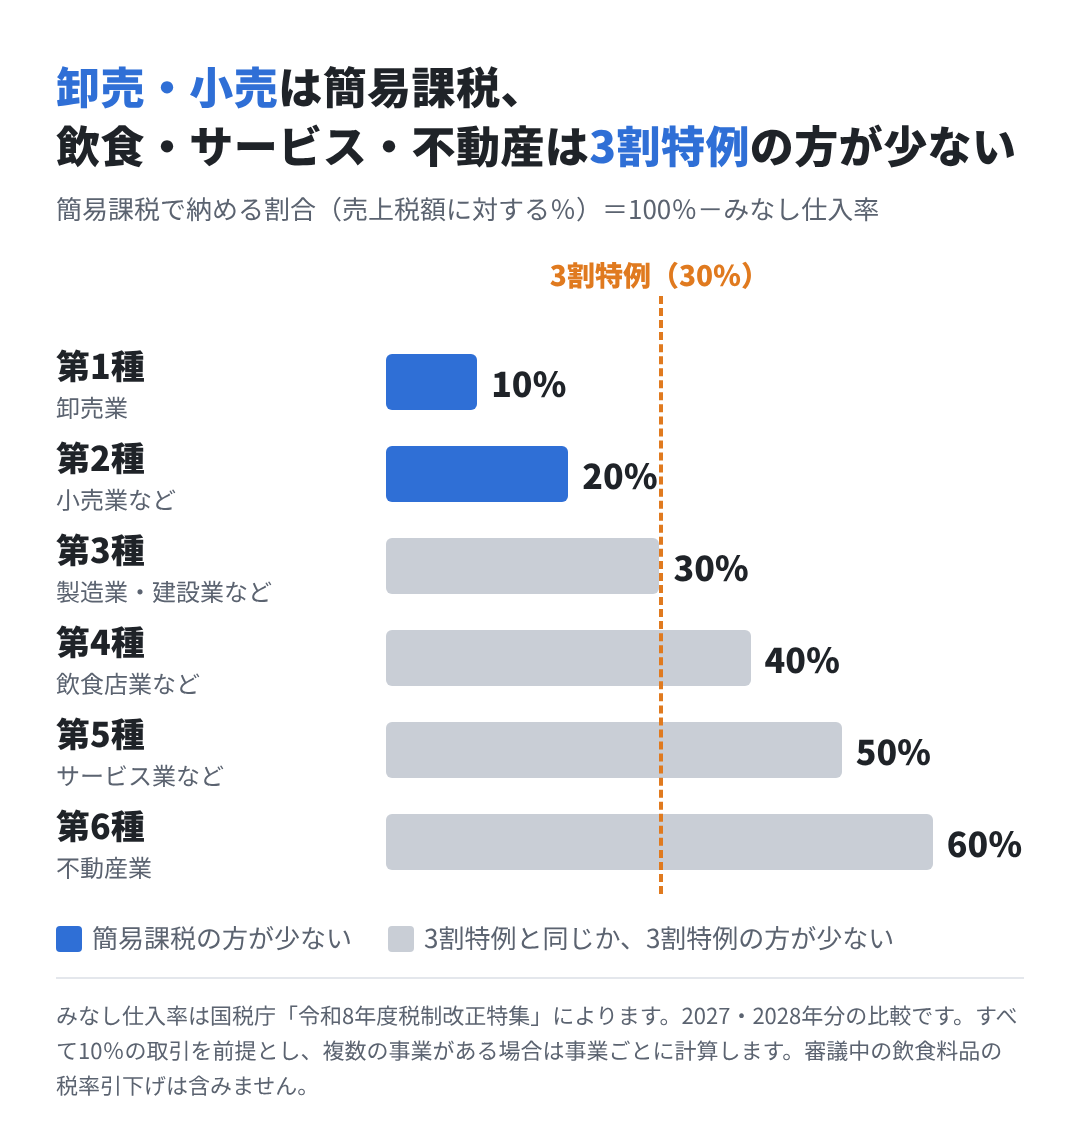
簡易課税は、売上税額に「みなし仕入率」を掛けた分を差し引いて納税額を出す方法です。みなし仕入率は業種(事業区分)で決まっています。つまり、納める割合は「1 − みなし仕入率」です。これを3割特例の30%と比べれば、どちらが少ないか分かります。
下の表は、税抜売上600万円(すべて10%の取引)、売上税額60万円の場合の試算例です。地方消費税を含めた概算で、特定の人の実績ではありません。
| 事業区分 | 主な業種 | みなし仕入率 | 簡易課税の納税額 | 3割特例(18万円)との比較 |
|---|---|---|---|---|
| 第1種 | 卸売業 | 90% | 6万円 | 簡易課税が12万円少ない |
| 第2種 | 小売業など | 80% | 12万円 | 簡易課税が6万円少ない |
| 第3種 | 製造業、建設業など | 70% | 18万円 | 同じ |
| 第4種 | 飲食店業など | 60% | 24万円 | 3割特例が6万円少ない |
| 第5種 | サービス業など | 50% | 30万円 | 3割特例が12万円少ない |
| 第6種 | 不動産業 | 40% | 36万円 | 3割特例が18万円少ない |
みなし仕入率は国税庁の令和8年度税制改正特集によります。国税庁のQ&Aでも、小売業なら簡易課税の方が3割特例より納税額が少なくなると説明されています(問117-3)。
サービス業の方は「2029年の段差」に注意
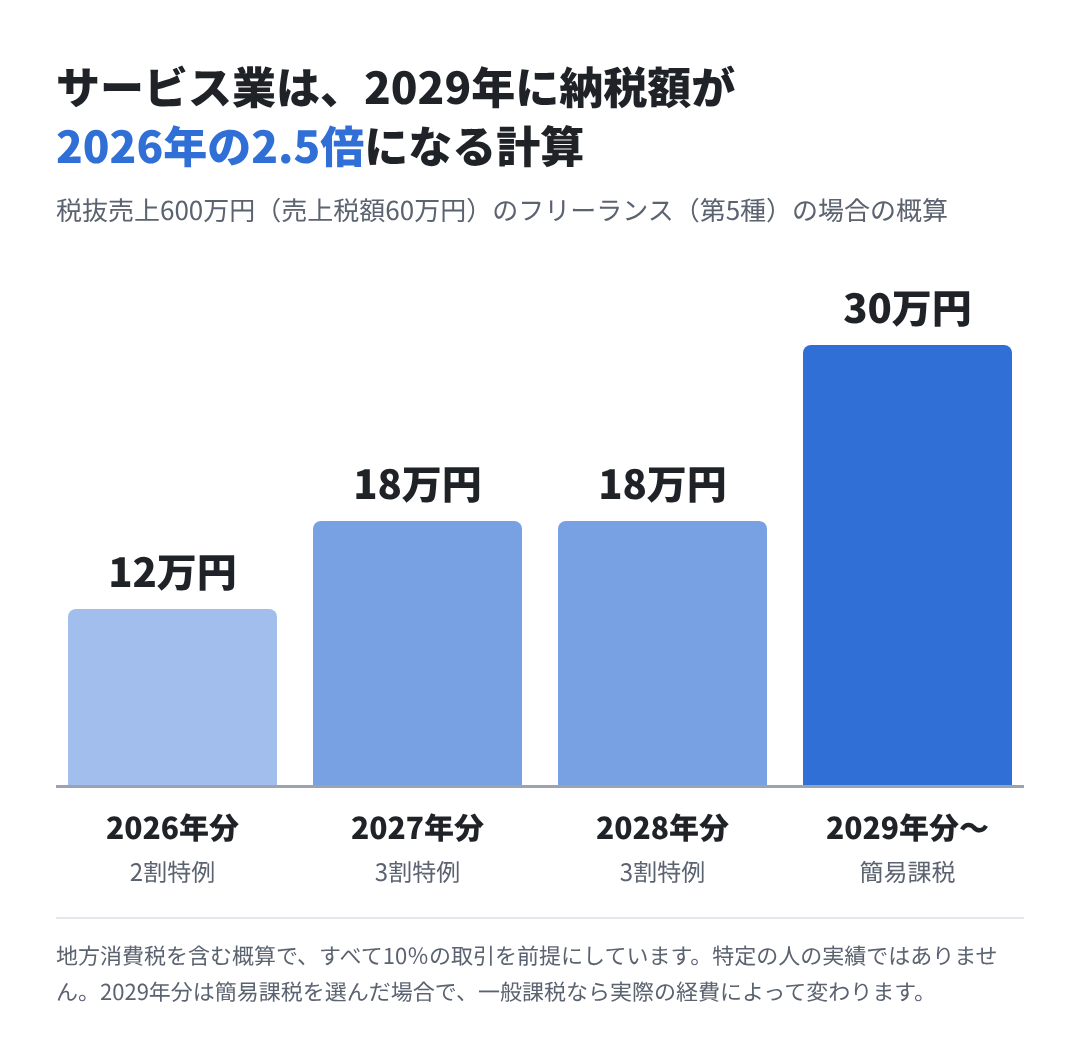
3割特例の条件を満たす、売上600万円のフリーランスライター(第5種)を例にすると、納税額の目安は次のように変わります。
- 2026年分(2割特例):12万円
- 2027・2028年分(3割特例):各年18万円
- 2029年分〜(簡易課税を選んだ場合):30万円
特例が終わるたびに段階的に増え、2029年には2026年の2.5倍になる計算です。納税は翌年の春にまとめて来るので、毎月の売上入金から税金分を別口座によけておくと、急な資金不足を防げます。
自分の事業区分の見分け方
簡易課税の得損は、事業区分でほぼ決まります。個人事業主に多い仕事を、国税庁の区分の説明に当てはめると次のとおりです。あくまで原則であり、取引の内容によって変わります。
| 仕事の例 | 事業区分の目安 | 判断のポイント |
|---|---|---|
| 仕入れた商品を、そのまま他の事業者に売る | 第1種(90%) | 売る相手が事業者かどうか |
| 仕入れた商品を、そのまま消費者に売る | 第2種(80%) | 形や性質を変えずに売っているか |
| 自分で作った商品を売る(製造小売を含む) | 第3種(70%) | 材料を自分で調達しているか |
| 建設業で材料も自分で用意する | 第3種(70%) | 材料を受け取り加工だけ行う場合は第4種 |
| 飲食店 | 第4種(60%) | 店内での飲食を提供しているか |
| ライター、デザイナー、エンジニア、コンサルタント | 第5種(50%) | サービス業としての役務の提供 |
| 事業用の物件の貸付けなど | 第6種(40%) | 住宅の貸付けはそもそも非課税 |
複数の事業をしている場合は、事業ごとに売上を分けて記帳します。分けていないと、営む事業のうち最も低いみなし仕入率で計算することになり、不利になります。国税庁の簡易課税制度の説明(タックスアンサー6505)に、区分ごとの詳しい定義があります。
AIに事業区分の目安を聞くのも、考えを整理するのには役立ちます。ただ、AI会社の連載第1話でも書いたとおり、AIはもっともらしく間違えることがあります。最後は国税庁の区分の説明と照らし合わせて決めましょう。
2割・3割特例の適用翌年は、簡易課税の届出期限に特例あり
簡易課税は、本来は使いたい年が始まる前(個人なら前年の12月31日)までに「消費税簡易課税制度選択届出書」を出す必要があります。
ところが令和8年度の改正で、2割特例・3割特例を使った翌年は、その年の申告期限までに届け出れば、その年から簡易課税を使えるようになりました。たとえば2026年分を2割特例で申告した人は、2027年分の申告期限(2028年3月31日)までに届け出れば、2027年分から簡易課税を使えます。
つまり、2027年の決算を締め、実際の数字で3割特例と簡易課税を比べてから決められます。この年末に慌てて届出を出す必要はありません。
ただし、注意点が2つあります。
- 簡易課税は原則として2年間続ける必要がある。事業を廃止した場合を除き、2027年分から使うと2028年分も原則として簡易課税です。簡易課税の届出をしたあとに3割特例を選べるかは、この記事で確認した国税庁の資料(令和8年度税制改正特集、インボイスQ&A問114-2・問115-2・問117・問117-3、タックスアンサー6505。2026年11月11日時点)では記載を見つけられませんでした。3割特例の方が少なくなる第4〜6種の方は、届出の前に税務署や税理士へ確認してください。
- 設備投資が大きい年は一般課税が有利なことがある。仕入れで支払った消費税が売上税額を上回ると、一般課税なら還付を受けられますが、簡易課税や3割特例では通常還付はありません。
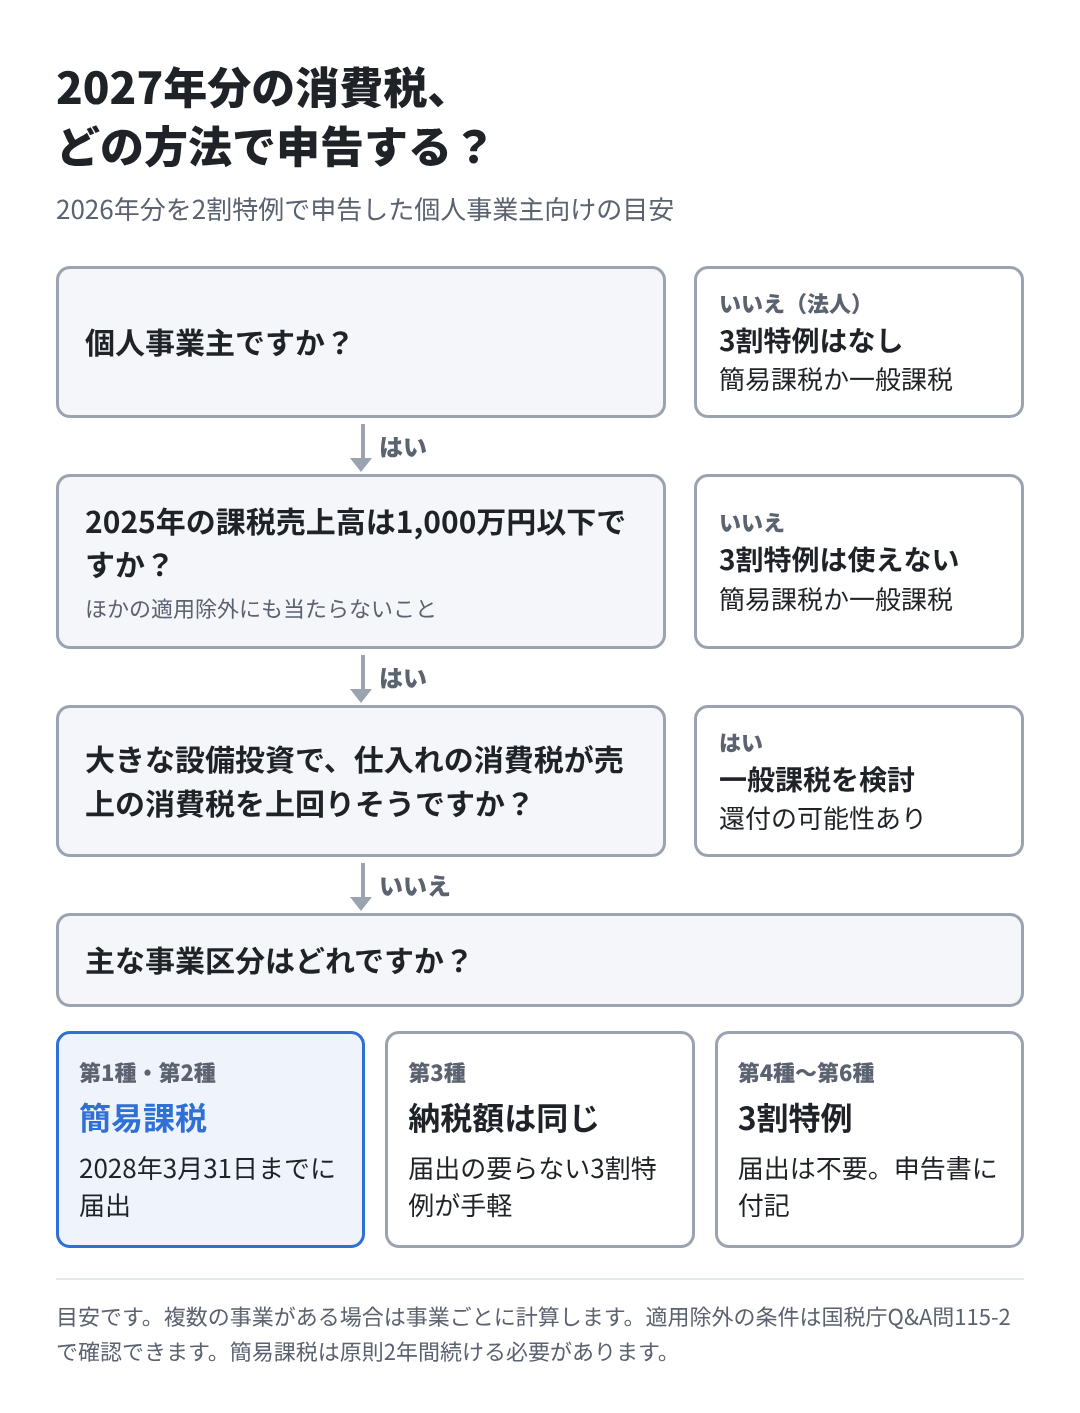
2029年以降:簡易課税か一般課税か
3割特例が終わる2029年分からは、簡易課税か一般課税のどちらかです。2028年分を3割特例で申告した人は、2029年分の申告期限(2030年4月1日)までに届け出れば、2029年分から簡易課税を使えます。
一般課税は、経費や仕入れで実際に支払った消費税(仕入税額)を差し引く方法で、受け取ったインボイスの保存が必要です。簡易課税で差し引けるのは「売上税額×みなし仕入率」です。どちらが有利かは、一般課税で実際に控除できる仕入税額と、この簡易課税の控除額を比べて決まります。インボイスのない仕入れについては、一定の要件を満たす場合に限り、経過措置によって仕入税額の一部を控除できることがあります。給与など消費税がかからない経費は控除の対象にならないため、経費の割合だけで判断せず、実際の金額で計算してください。この比較には課税仕入の集計が要るので、今のうちから記帳で税区分を付けておくと2029年に慌てずに済みます。
年内〜2027年3月にやること
- 2024年の課税売上高が1,000万円以下か確認する(2026年分に2割特例を使えるか)
- 2025年の課税売上高が1,000万円以下か確認する(2027年分に3割特例を使えるか)
- 自分の事業区分を確認し、複数あるなら売上を区分ごとに記帳する
- 2026年分の消費税を2027年3月31日までに申告・納付する
- 2027年からは、売上税額の3割を目安に、毎月税金分をよけておく
- 小売・卸売などで簡易課税が有利そうか見当を付けておく(届出の期限は2028年3月31日)
計算に必要なのは3つの数字だけ
3割特例、簡易課税、一般課税を比べるのに必要な数字は、 ①税率別の売上、 ②事業区分ごとの売上、 ③経費のうち消費税がかかった分(課税仕入) の3つです。
日々の記帳でこの3つが自動で集計されていれば、毎年の比較は数分で終わります。反対に、年末にまとめて領収書を整理しているなら、そこから見直すのが一番の時短です。仕事の時短は何から始める?で書いたとおり、道具を入れる前に「何に時間がかかっているか」を測るのが先です。
会計ソフトを比べる場合は、3割特例と簡易課税の計算や申告書の作成に対応しているか、事業区分ごとに売上を分けられるかを、各社の最新の公式案内で確認してください。この記事では、かなたによる使用体験として紹介していません。
複数の事業をしている、大きな設備投資の予定がある、という方は、申告方法の選び方だけでも税理士に相談する価値があります。
よくある質問
法人も同じように考えていいですか?
3割特例は法人にはありません。2割特例を使える最後の年は事業年度で変わり、3月決算なら2027年3月期です。その後は簡易課税か一般課税で、簡易課税への移行には個人と同じく申告期限までの届出が認められています。
2026年の売上が1,000万円を超えそうです
2028年分の3割特例は2026年の課税売上高で判定するので、1,000万円を超えると2028年分は使えません。2027年分は2025年の売上で判定します。その場合は早めに簡易課税と一般課税の比較を始めましょう。
インボイス登録をやめた方がいいですか?
選択肢の一つではありますが、取引先への影響があります。取引先が登録のない事業者からの仕入れで控除できる割合は、2026年10月から7割になり、その後も段階的に下がります。登録の取りやめには届出の時期のルールもあるため、この記事では扱いません。まずは主な取引先に、登録をやめた場合の影響を聞いてみるのが先決です。
卸売業です。2026年分も簡易課税の方が少ないですか?
国税庁は、卸売業は2割特例より簡易課税の方が納税額が少なくなると考えられるとしています。2025年分を2割特例で申告していれば、2026年分の申告期限(2027年3月31日)までに簡易課税の届出を出すことで、2026年分から簡易課税を使えます。簡易課税は原則として2年続けるので、2027年分も簡易課税になる前提で考えましょう。
飲食料品を売っています。2027年4月からの税率引下げは関係ありますか?
関係する可能性があります。2027年4月から2年間、飲食料品の消費税率を1%に下げる法案が、11月6日に衆議院で可決され、参議院に送られています。参議院の議案情報(2026年11月10日現在)では参議院での議決はまだなく、成立した法律ではありません。国税庁の案内によると、法案が成立した場合は簡易課税や2割特例・3割特例でも、飲食料品の売上に係る税額と同じ額を仕入税額として差し引く特例が設けられる予定です。
この記事の試算は、すべて10%の取引を前提にしています。飲食料品を売る読者様はそのまま当てはめず、法案が成立したあとの国税庁の案内も併せて見てください。
まとめ
2割特例は2026年分で終わります。2027年分からは、3割特例の条件を満たす方でも業種によって答えが分かれ、卸売・小売は簡易課税、サービス業は3割特例が目安です。簡易課税に移る場合の届出は、その年の申告期限まで間に合います。
そして2029年には3割特例も終わります。納税額が段階的に増える前提で、税金分をよけておくこと、記帳で必要な数字が出るようにしておくこと。この2つを今のうちに整えておきましょう。
これから個人事業を始める方は、個人事業主のなり方も併せてどうぞ。
2026年11月11日時点の国税庁の公開情報をもとに作成しています。制度は改正で変わることがあるため、申告の前に最新情報を確認してください。
この記事はAIを活用して制作し、国税庁などの公表資料を参照しています。